Domain gleitzinsdarlehen.de kaufen?
Wir ziehen mit dem Projekt
gleitzinsdarlehen.de um.
Sind Sie am Kauf der Domain
gleitzinsdarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleitzinsdarlehen.de kaufen?
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **

Ähnliche Suchbegriffe für Manaslu
Top-Angebote
Produkte zum Begriff Manaslu:
-
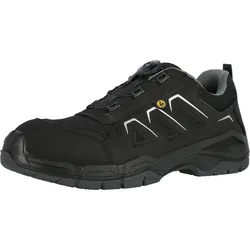
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 39 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 40 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **

Wie funktioniert ein Annuitätenrechner und welche Informationen benötige ich, um meine monatliche Tilgung und Zinsen für einen Kredit zu berechnen? Wie kann ich den Annuitätenrechner verwenden, um verschiedene Szenarien für die Laufzeit und den Zinssatz meines Kredits zu vergleichen?
Ein Annuitätenrechner berechnet die monatliche Tilgung und Zinsen für einen Kredit basierend auf dem Darlehensbetrag, dem Zinssatz und der Laufzeit. Um den Rechner zu verwenden, benötigen Sie Informationen wie den Darlehensbetrag, den Zinssatz, die Laufzeit und den Tilgungssatz. Sie können den Annuitätenrechner verwenden, um verschiedene Szenarien für die Laufzeit und den Zinssatz Ihres Kredits zu vergleichen, um die beste Option für Ihre finanzielle Situation zu finden. **
Welche Voraussetzungen müssen Kreditnehmer erfüllen, um einen Kredit von einer Bank zu erhalten?
Kreditnehmer müssen volljährig sein, einen festen Wohnsitz in Deutschland haben und über ein regelmäßiges Einkommen verfügen. Zudem müssen sie eine positive Bonität nachweisen, keine negativen Schufa-Einträge haben und die Kreditwürdigkeit der Bank überzeugen. Ein ausreichendes Eigenkapital oder Sicherheiten können die Chancen auf eine Kreditzusage erhöhen. **
Top-Angebote
Produkte zum Begriff Manaslu:
-
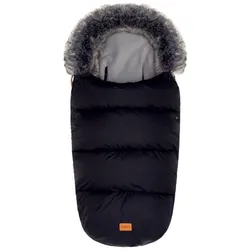
Fillikid Winterfußsack Manaslu, schwarzDer Winterfußsack Manaslu von Fillikid hält Dein Kind warm. Das Design überzeugt mit thermoregulierenden und atmungsaktiven sowie wasserabweisenden Eigenschaften. Winterfußsack Manaslu von Fillikid passend für Kinderwagen, Sportwagen und Buggys 100(L) x 50(B) cm Gurtschlitzöffnungen für 5-Punkt-Gurtsysteme, Überzug im Bereich der Kopfstütze auch als Sitzauflage verwendbar Rundum-Reißverschluss abnehmbarer Kunstfellkragen wasserabweisendes Außenmaterial aus Polyester, thermoregulierendes und atmungsaktives Corafleece-Futter waschbar bei 30 °C Der Winterfußsack Manaslu von Fillikid überzeugt mit wärmendem Komfort. Sein Außenmaterial ist wasserabweisend, das Fleecefutter bietet Deinem Mini thermoregulierende und atmungsaktive Eigenschaften. Für eine Extraportion Wohlfühlkomfort ist das Design mit einem abnehmbaren Kunstfellkragen ausgestattet. Du kannst den Fußsack über den Rundum-Reißverschluss so öffnen, dass der Fußbereich belüftet ist oder dass sich das Oberteil umschlagen lässt. Nimmst Du den Deckenpart komplett ab, kannst Du den Manaslu als Sitzauflage nutzen. Praktisch: Der Fußsack ist mit eingearbeiteten Gurtschlitzen und einem Überzug für die Kopfstütze des Kinderwagens ausgestattet. Dadurch sitzt das Design auch längeren Ausflügen passgenau.65,59 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Ferrino Manaslu 2 Orange ExpeditionszeltDas Ferrino Manaslu 2 Zelt ist ein Vierjahreszeiten-Expeditionszelt, das für ernsthafte Bergsteiger und Abenteurer konzipiert wurde. Es bietet außergewöhnliche Stabilität und Komfort unter schwierigen Bedingungen, was es zu einer idealen Wahl für Wanderungen und Camping in großer Höhe macht. Dank seines schnellen Aufbaus, der zwei separaten Eingänge und der geräumigen Vestibülen sorgt es für Bequemlichkeit und Stauraum für zwei Personen. Das ausgeklügelte Belüftungssystem reduziert die Kondensation und gewährleistet ein gesundes Mikroklima im Inneren. Hergestellt aus langlebigen Materialien und mit wasserdichten Nähten ist dieses Zelt für Zuverlässigkeit in extremen Umgebungen konzipiert. Technische Eigenschaften :Gewicht : 2,6 kgAbmessungen : 210 cm breit, 105 cm hoch, 290 cm langVolumen : 1,3 m3Faltmaße : 42 cm lang, 17 cm DurchmesserVier Jahreszeiten : JaWasserdicht : JaBelüftungssystem : JaEingänge : ZweiGeräumige Vestibüle : JaInnentaschen : Ja359,60 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 39 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Manaslu
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 40 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 41 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuh S3 Manaslu Footwear schwarz - 43 - schwarzSicherheitshalbschuh mit Stoßdämpfung Der Sicherheitshalbschuh S3 "Manaslu" von MASCOT® Footwear ist der ideale Begleiter für das Arbeiten mit viel Bewegung. Das Obermaterial besteht aus wasserabweisendem Leder. Im Inneren ist der Schuh mit einem atmungsaktivem Textilfutter ausgestattet. Die Einlegesohle aus leichtem und flexiblem EVA kann ausgewechselt werden. Außerdem stabilisiert das spezialentwickelte Multifunktionsgelenk aus Nylon-Kunststoff den Mittelfuß und bewirkt, dass der Schuh sich an der richtigen Stelle biegt beim Laufen. Das Gelenk ist mit Komfortschaum ausgestattet, der druckabsorbierend ist und somit Ihnen guten Stand und Ihren Rücken entlastet. Die Laufsohle aus Zweikomponentensohle PU/PU ist rutschhemmend, stoßdämpfend und färbt nicht ab. Durch die Zertifizierung SRC, ist der Schuh rutschfest auf Keramik- und Stahlböden auf denen Wasser und Reinigungsmittel eingesetzt werden. Gemäß der ESD Zertifizierung kann der Schuh auch in sensiblen Umgebungen getragen werden. Um die nötige Sicherheit kümmert sich die Zehenschutzkappe aus Komposit und der Durchtrittschutz aus Spezialtextil. Verschlossen wird der Schuh mit dem BOA® und so können Sie die Schuhe schnell an-und ausziehen. Besonderheiten Rutschhemmend, stoßdämpfen und nicht abfärbende Sohle EVA Einlegesohle stoßdämpfend Multifunktionsgelenk für zusätzlichen Komfort BOA® Verschluss Spezifikationen Obermaterial: LederFutter: TextilSohle: PUSchutzkappe: KompositDurchtrittschutz: SpezialtextilGewicht: 475Normen: EN ISO 20345 S3 SRC ESD EN IEC 61340-5-1 DGUV 112-191149,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie funktioniert ein Annuitätenrechner und welche Informationen benötige ich, um meine monatliche Tilgung und Zinsen für einen Kredit zu berechnen? Wie kann ich den Annuitätenrechner verwenden, um verschiedene Szenarien für die Laufzeit und den Zinssatz meines Kredits zu vergleichen?
Ein Annuitätenrechner berechnet die monatliche Tilgung und Zinsen für einen Kredit basierend auf dem Darlehensbetrag, dem Zinssatz und der Laufzeit. Um den Rechner zu verwenden, benötigen Sie Informationen wie den Darlehensbetrag, den Zinssatz, die Laufzeit und den Tilgungssatz. Sie können den Annuitätenrechner verwenden, um verschiedene Szenarien für die Laufzeit und den Zinssatz Ihres Kredits zu vergleichen, um die beste Option für Ihre finanzielle Situation zu finden. **
-
Welche Voraussetzungen müssen Kreditnehmer erfüllen, um einen Kredit von einer Bank zu erhalten?
Kreditnehmer müssen volljährig sein, einen festen Wohnsitz in Deutschland haben und über ein regelmäßiges Einkommen verfügen. Zudem müssen sie eine positive Bonität nachweisen, keine negativen Schufa-Einträge haben und die Kreditwürdigkeit der Bank überzeugen. Ein ausreichendes Eigenkapital oder Sicherheiten können die Chancen auf eine Kreditzusage erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.